「共働きなのに、なかなか貯金ができない」
「生活費を半分ずつ出しているけれど、収入が違うのにこれで公平なのかな?」
夫婦ともに働いていると、お互いに収入があるからこそ、家計管理の方法に迷うことがありますよね。
家賃は夫、食費は妻。そんなふうに何となく支払いを分けていると、気づかないうちに負担の差が広がることもあります。
結論からいうと、共働き夫婦の家計管理は、生活費の範囲・負担割合・貯蓄・見直す時期を決めることが大切です。
必ずしも生活費を折半する必要はありません。収入や働き方、家事・育児の負担も考えながら、夫婦が納得できるルールを作りましょう。
この記事でわかること
- 共働き夫婦に合う家計管理の3つの方法
- 収入差があるときの生活費の分担例
- 生活費・貯金・個人のお金を分けるコツ
- お金のことで揉めにくい話し合い方
- 今日から使える家計管理のチェックリスト
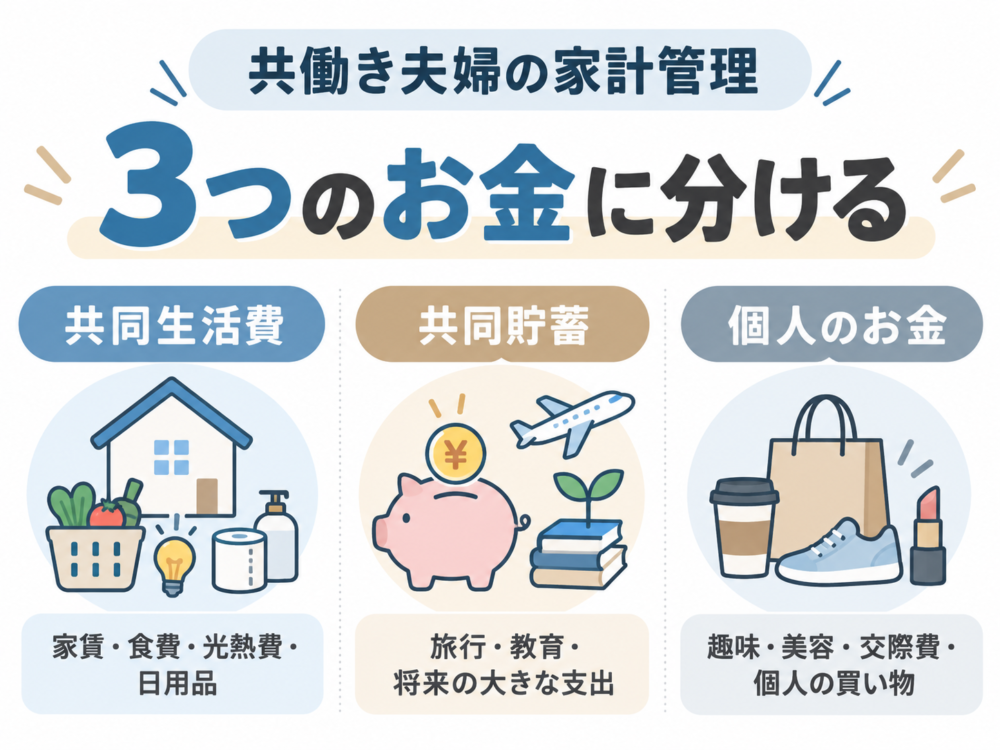
共働き夫婦の家計管理は「3つのお金」に分けると考えやすい
家計管理を始めるとき、いきなり「毎月いくら出す?」と決める必要はありません。
まずは、夫婦のお金を共同生活費・共同貯蓄・個人のお金の3つに分けて考えてみましょう。
| お金の種類 | 主な使い道 |
|---|---|
| 共同生活費 | 家賃・食費・光熱費・日用品・子どもの費用など |
| 共同貯蓄 | 旅行・教育・引っ越し・将来の大きな支出など |
| 個人のお金 | 趣味・交際費・美容・個人の買い物など |
この3つを区別するだけでも、何を夫婦で負担し、何を個人の判断に任せるのかが見えやすくなります。
もちろん、すべての家庭で3つの銀行口座を作る必要はありません。大切なのはお金の使い道と責任を共有することです。
共働き夫婦の家計管理は3つの方法から選ぼう
代表的な家計管理の方法は3つあります。それぞれにメリットと注意点があるため、どの方法が正解とは一概にいえません。
1.共同の生活費口座を使う方法
夫婦が毎月決めた金額を生活費用の口座に入れ、家賃や食費などをそこから支払う方法です。
たとえば夫が15万円、妻が10万円を入金し、合計25万円を家計の予算として管理します。
生活費の残高や支出を確認しやすいことがメリットです。個人のお金も一定額残せるため、夫婦それぞれの自由も保ちやすくなります。
ただし、共同の生活費口座と呼んでいても、実際には夫婦どちらか一方の名義になる場合があります。金融機関の規約に従い、利用者・引き出し方法・口座名義を確認してください。
2.家賃や食費などを項目別に分担する方法
「家賃と光熱費は夫」「食費と日用品は妻」というように、支払い項目で担当を分ける方法です。
それぞれの口座を使い続けられるので、生活を大きく変えずに始められます。
一方で、食費や子ども関連の支出は月ごとに変わりやすいため、担当を決めただけでは実際の負担が偏る可能性があります。
項目別に分ける場合も、毎月の実際の支払額を確認し、負担が大きく違っていれば調整しましょう。
3.夫婦の収入をまとめて管理する方法
夫婦の収入を世帯のお金として考え、生活費・貯蓄・個人費をまとめて予算化する方法です。
収入差が大きい場合や、教育費・住宅費などの大きな目標に向けて計画を立てたい場合にも検討しやすい方法です。
ただし、管理を一人に任せきりにすると、もう一人が収支を把握できなくなることがあります。
家計簿や残高を定期的に共有し、お互いが家計の状態を説明できることを意識しましょう。
3つの方法はどれがおすすめ?
| 管理方法 | 向いているケース | 注意点 |
|---|---|---|
| 生活費用の口座 | 生活費を見える化したい | 入金忘れ・残高不足 |
| 項目別分担 | 今の口座を使い続けたい | 支払額の偏り |
| 収入をまとめる | 世帯全体で予算を管理したい | 管理の一人任せ |
迷ったら、今ある口座のまま生活費を一覧にして、夫婦で毎月の負担を確認するところから始めてみてください。
金融機関の解説でも、夫婦の収入や価値観、生活スタイルに合わせて管理方法を選ぶことが紹介されています。
参考:三井住友信託銀行|夫婦で家計簿はつける?お金の管理・支出管理のポイント
共働き夫婦の生活費は半分ずつ?収入差があるときの分担例
共働き夫婦が生活費を決めるとき、悩みやすいのが「折半にするか、収入に応じて分けるか」です。
半分ずつが必ず公平とは限りません。収入だけでなく、家事・育児、健康状態や働き方も含めて考える必要があります。
収入が近いなら同額負担も選択肢
夫婦の手取り額が近く、生活費を出したあとの余裕にも大きな差がなければ、同額負担はわかりやすい方法です。
たとえば毎月24万円の共同生活費が必要なら、それぞれ12万円ずつ負担します。
計算が簡単で管理しやすい一方、収入が変わった際は改めて話し合う必要があります。
収入差があるなら手取り収入の割合で分ける
収入が大きく違う場合は、手取り収入に応じた割合で負担する方法もあります。
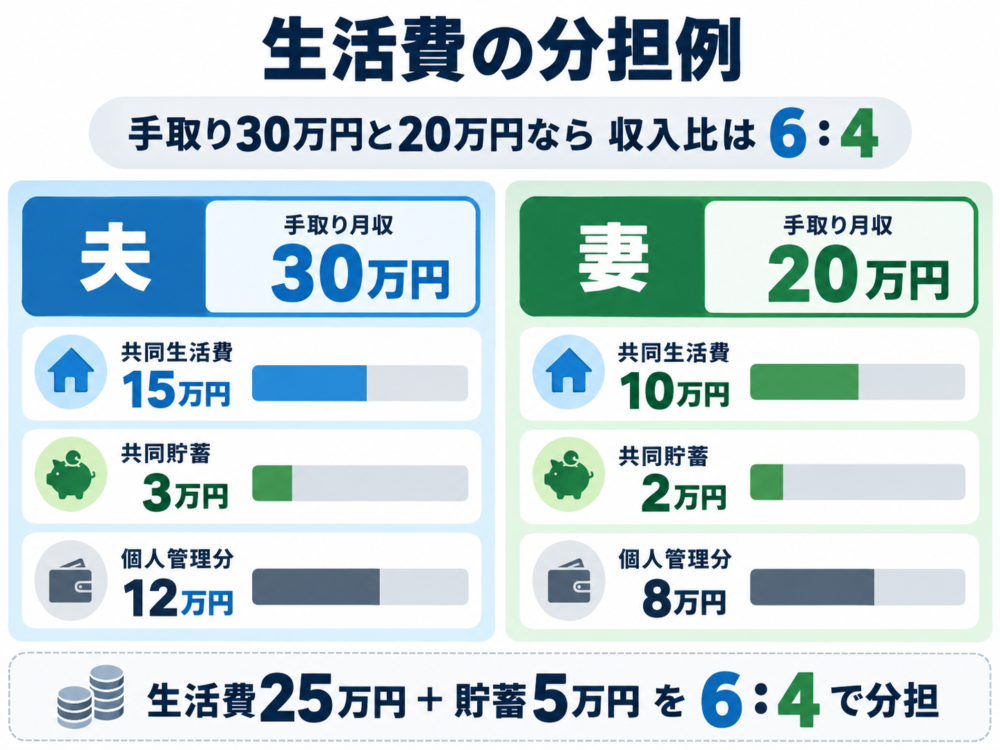
たとえば夫の手取りが30万円、妻の手取りが20万円なら、収入比率は6対4です。
毎月の共同生活費が25万円なら、夫15万円・妻10万円という分け方になります。
共同貯蓄も含めた具体例を見てみましょう。
| 項目 | 夫 | 妻 |
|---|---|---|
| 手取り月収 | 30万円 | 20万円 |
| 共同生活費 | 15万円 | 10万円 |
| 共同貯蓄 | 3万円 | 2万円 |
| 個人管理分 | 12万円 | 8万円 |
※数字は説明用の仮定です。生活費25万円・貯蓄5万円を収入比6対4で分担しています。実際の平均値や推奨貯蓄額を示すものではありません。
この方法なら、収入の差を考慮して生活費を分担できます。
ただし、収入比だけで公平さが決まるわけではありません。個人の必要な支出や、夫婦それぞれの負担感も確認しましょう。
育休・時短勤務・転職中は一時的に負担を変える
妊娠・出産、育休、時短勤務、転職や病気などで収入が変わったとき、以前と同じ負担額を続けるのが難しくなることがあります。
そのような場合は、一時的に収入の多い側が生活費を多く負担する、共同貯蓄の目標を見直すなど、状況に合わせて調整しましょう。
育児や家事を担っている時間も、家庭を支える大切な役割です。収入が少ないことを理由に、家庭内の発言権まで小さくする必要はありません。
生活費の分担を決める前に、何を共同で支払うか整理しよう
家計管理では、負担割合と同じくらい「どこまでを生活費に含めるか」が重要です。
夫婦で認識が違うと、どちらか一方だけが想定外の支出を負担する可能性があります。
共同生活費に含めるか話し合いたい項目
- 家賃・住宅ローン・住居の維持費
- 食費・外食費
- 電気・ガス・水道料金
- 洗剤・ティッシュなどの日用品
- 子どもの保育料・教育費・習い事
- 通信費・保険料・車の維持費
- 家族旅行・帰省・冠婚葬祭
- 家電の買い替え・医療費などの臨時支出
すべてを共同費にする必要はありません。各家庭の使い方に合わせて決めれば大丈夫です。
特に注意したいのは、毎月は発生しない支出です。固定資産税や自動車関係費、旅行費、家電の買い替えなどは、年間で見積もって毎月少しずつ準備する方法もあります。
「誰が払うか」だけでなく、予算を決める人、購入する人、支払いを記録する人についても確認しておくと安心です。
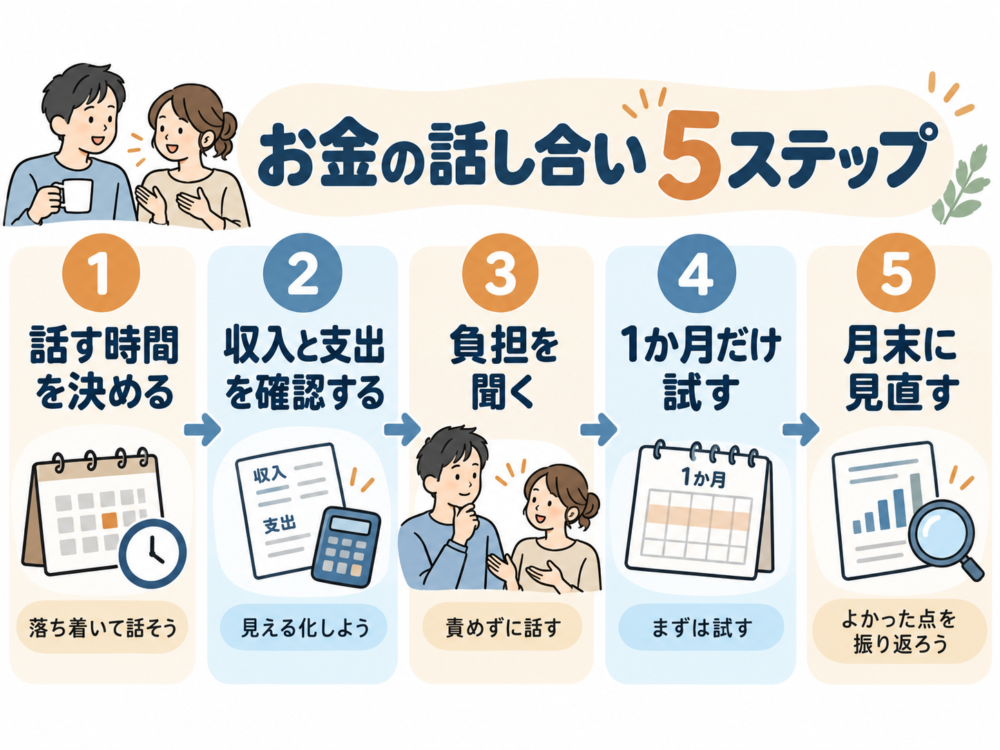
共働き夫婦がお金のことで揉めにくくなる話し合い方5ステップ
お金の話は、相手の使い方や価値観を否定しているように聞こえてしまうことがあります。
だからこそ、相手を責めるためではなく、これからの暮らしを良くするための話し合いにしましょう。
ステップ1.お互いが落ち着いて話せる時間を選ぶ
仕事から帰った直後や、子どもの寝かしつけで忙しい時間は避け、無理のないタイミングを選びましょう。
最初から長時間の話し合いをする必要はありません。まずは15〜20分程度を目安に、生活費だけを確認することから始めてもよいと思います。
「今の生活費の分け方を、一度一緒に見直してみない? どちらかを責めたいわけじゃなくて、二人とも無理なく暮らせる方法を考えたいんだ」
このように、話し合いの目的を先に伝えると、何について相談したいのかが明確になります。
ステップ2.収入と生活費をできる範囲で見える化する
給与明細や口座の引き落とし、クレジットカードの利用明細などを確認し、毎月必要なお金を整理します。
すべての個人支出を細かく公開することが目的ではありません。共同生活費を決めるために必要な情報を、合意した範囲で共有しましょう。
ステップ3.お互いに負担だと感じていることを聞く
数字だけを比較するのではなく、家計について気になっていることも話してみましょう。
「今の生活費の負担で大変だと感じていることはある?」
「毎月の貯金は、どれくらいなら無理なく続けられそう?」
「自分が気づいていない支払いがあったら教えてほしい」
相手の答えにすぐ反論するのではなく、まずは最後まで聞くことを意識したいですね。
筆者の考え方|受け止めてから自分の意見を伝える
ぼくは、相手の話を遮らず、まず受け止めてから自分の意見を伝えることを大切にしています。
お金の話し合いでも、「自分はこう思う」だけでなく、相手が何を負担に感じているのかを聞く姿勢を忘れたくありません。
ステップ4.まずは1か月だけ試すルールを決める
最初から完璧なルールを決めようとすると、話し合いが長引いてしまいます。
まずは次の4つを決め、1か月運用してみましょう。
最初に決める4つのルール
- 共同生活費に含めるもの
- 夫婦それぞれが負担する金額
- 毎月の共同貯蓄額と管理方法
- 家計を見直す日
決めた内容は、スマートフォンのメモや共有ノートに残しておくと後から確認できます。
ステップ5.月末に確認して必要なところだけ変える
1か月試してみたら、予算内に収まったか、どちらかの負担が大きくなっていないか確認しましょう。
細かな支出を責め合う必要はありません。
一度決めた分担を、ずっと守り続けなくてもよいのです。家庭の状況が変われば、家計管理のルールも変えていきましょう。
なお、内閣府男女共同参画局は、夫婦が気持ちや家庭の役割を話し合うための「○○家作戦会議」を公開しています。お金だけでなく、家事・育児の負担も見直したいときの参考になります。
参考:内閣府男女共同参画局|夫婦が本音で話せる「○○家作戦会議」
共働き夫婦が家計管理で注意したい4つのこと
1.家計管理を一人に任せきりにしない
夫婦のどちらかがお金の管理を得意としているなら、その人が家計簿をつける方法でも構いません。
ただし、管理する人だけが家庭の貯蓄額や支出を知っている状態は避けたいところです。
担当者を決めることと、責任を丸投げすることは違います。家計の全体像は夫婦で共有しておきましょう。
2.相手の個人的な支出を必要以上に管理しない
家計を見直すことと、相手の趣味や買い物をすべて監視することは別です。
共同費や貯蓄の目標を守ったうえで、個人が使えるお金については、お互いの自由を尊重する方法もあります。
高額な買い物を相談する金額の目安など、必要なルールだけ話し合っておくとよいでしょう。
3.貯金は「余ったらする」だけにしない
毎月生活費を使い、残ったお金だけを貯金する方法では、支出が多かった月に貯蓄ができない場合があります。
無理のない範囲で先に貯蓄額を決め、生活費とは分けて管理する方法を検討しましょう。
ただし、生活費や緊急時に使えるお金を確保することが優先です。貯蓄額を増やすために日々の暮らしを苦しくする必要はありません。
将来の家計を考える際は、金融経済教育推進機構(J-FLEC)が紹介しているライフプランやキャッシュフロー表も参考になります。
4.収入が変わったときのルールを用意しておく
共働きであっても、夫婦の収入がいつも一定とは限りません。
時短勤務や転職、育児・介護など、生活が変わるタイミングでは負担割合を見直す必要があります。
「収入が変わったら、その月の状況を確認して話し合う」というルールを作っておけば、一方に無理な負担が集中することを避けやすくなります。
注意|お金の管理と支配は別の問題です
生活費を必要以上に制限する、相手の収入や通帳を一方的に管理する、働くことを妨げるといった状況では、通常の家計管理の話し合いだけで解決しようとしないことも大切です。
安全や生活に不安がある場合は、身近な信頼できる人や公的な相談窓口などへの相談を検討してください。
今日から使える!共働き夫婦の家計管理チェックリスト
ここまで読んで、「何から始めればいい?」と思った方は、次のチェックリストを夫婦で確認してみてください。
家計管理の確認リスト
- □ 夫婦それぞれの手取り収入を把握している
- □ 毎月の生活費をおおよそ把握している
- □ 共同で支払う項目を決めている
- □ 負担割合にお互いが納得している
- □ 年に数回の大きな支出も想定している
- □ 共同貯蓄の目的と金額を決めている
- □ 個人が自由に使えるお金について合意している
- □ 毎月の家計を確認する日を決めている
- □ 働き方が変わったときの見直し方法を決めている
最初からすべてにチェックを付ける必要はありません。
まずは「毎月の共同生活費はいくら必要なのか」を確認するだけでも、家計管理の第一歩になります。
共働き夫婦の家計管理でよくある質問
Q.共働きなら生活費は折半するべきですか?
必ずしも折半する必要はありません。収入が近ければ同額負担も選択肢ですが、収入差が大きい場合は手取りの割合で分ける方法もあります。家事・育児の負担や個人の事情も含め、双方が納得できる方法を選びましょう。
Q.共働き夫婦は財布を別々にしても大丈夫ですか?
財布を別々にしても構いません。ただし、共同生活費や貯蓄については、どちらがいくら負担しているか確認できる状態にしておくことをおすすめします。
Q.夫婦の共同口座は必ず作るべきですか?
必須ではありません。現在の口座を使いながら、家計簿や共有メモで管理する方法もあります。生活費用の口座を用意する場合は、口座名義や利用規約、引き落とし方法を金融機関に確認しましょう。
Q.妻または夫がお金の話を嫌がる場合はどうすればいいですか?
一度にすべてを決めようとせず、「来月の生活費だけ確認したい」など、話題を小さくして提案してみましょう。相手の事情や不安にも耳を傾け、話すタイミングを選ぶことが大切です。
Q.貯金は夫婦それぞれでするべきですか?
教育費や旅行費などの共同目標と、個人の貯蓄を分ける方法があります。誰の名義の口座で管理するか、残高をどのように共有するかも話し合いましょう。大きな資金移動や資産の名義について不明点があれば、税務・法律などの専門家に確認してください。
まとめ|共働き夫婦の家計管理は「平等」より「納得」を大切に
共働き夫婦の家計管理に、すべての家庭で通用する正解はありません。
大切なのは、収入が多い・少ないという数字だけで判断せず、お互いの生活や負担を理解することです。
共働き夫婦の家計管理で大切なこと
- 生活費・共同貯蓄・個人のお金を分けて考える
- 収入差に応じて負担割合を調整する
- 家事や育児の負担も考慮する
- 毎月の家計を夫婦で確認する
- 生活の変化に合わせてルールを見直す
ぼくは、家計管理も夫婦がお互いを思いやりながら暮らしていくための、大切な話し合いの一つだと思います。
今日できることは、まず夫婦で「毎月どれくらい生活費がかかっているかな?」と話してみること。
二人に合う方法を、少しずつ見つけていきましょう。
あわせて読みたい関連記事
お金の使い方や貯蓄に対する考え方が違うと感じている方は、夫婦の価値観の違いを乗り越える方法も参考にしてください。
生活費だけでなく毎日の過ごし方も見直したい方は、夫婦の生活習慣を無理なく合わせるコツもあわせてご覧ください。



コメント